O contrato do banconão é a palavra final
Direito bancário para empresários, em todo o Brasil
Quando a parcela do banco passa a mandar na empresa
O faturamento entra, e boa parte dele já sai comprometida. O aval que você assinou colocou a casa e o carro dentro de uma conta que era da empresa. Nesse ponto a dívida deixou de ser um item do financeiro e virou o assunto que decide o próximo semestre.
Antes de aceitar a próxima proposta do banco, vale saber o que dentro dela pode ser questionado.
Escritório de direito bancário com atuação em todo o Brasil.
Onde o seu processo pode tramitar
Inscrição ativa na OAB de nove estados e atuação em todo o país. O banco opera em escala nacional, e a defesa precisa acompanhar.
- GO59.209
- DF87.053
- MA29.432
- MG240.477
- PE70.854
- PR134.886
- RJ273.793
- RO16.131
- SP531.157
Reduzir o que é indevido, proteger o que é seu
O trabalho anda em duas frentes ao mesmo tempo. Uma olha para dentro do contrato: quais encargos foram cobrados além do que foi pactuado e do que a lei admite, e o que isso fez com o saldo devedor. A outra olha para o que já está em movimento: a busca e apreensão, a execução, a penhora, o protesto. Uma frente discute o valor. A outra segura o prazo.
- Recálculo do saldo devedor a partir do que foi efetivamente contratado
- Discussão de juros, tarifas e encargos cobrados sem previsão contratual
- Defesa nas medidas de cobrança que já chegaram à empresa
- Cuidado com os bens dados em garantia e com o patrimônio do sócio
Seis frentes dentro de um mesmo problema
A dívida bancária chega de formas diferentes. O caminho muda conforme o contrato que você assinou e conforme o que o banco já protocolou.
Empréstimo, capital de giro, financiamento e cheque especial podem carregar juros e encargos acima do que o próprio contrato prevê. A revisional discute essas cláusulas na Justiça e pede o recálculo do saldo devedor. O primeiro passo é sempre a leitura do contrato e dos extratos, porque é ali que a diferença aparece ou não aparece.
Pedir análise do contratoA CCB é o instrumento que o banco usa para emprestar à empresa e, se houver inadimplemento, partir direto para a execução, sem precisar discutir o mérito antes. Por isso ela merece leitura atenta: taxa efetiva, capitalização, comissão de permanência, seguro embutido e garantia prestada. É comum o valor executado não bater com o que o cliente entendeu ter contratado.
Falar sobre minha cédulaTarifa de cadastro repetida, avaliação de bem que nunca aconteceu, registro de contrato, seguro prestamista vendido como obrigatório e taxas de terceiros embutidas na operação. Cada uma dessas cobranças tem um tratamento próprio na jurisprudência. Quando são afastadas, o efeito não fica só na parcela: mexe no saldo e nos juros que incidem sobre ele.
Conferir as tarifas cobradasCaminhão, máquina, frota e veículo em alienação fiduciária são retirados por liminar, e a empresa costuma descobrir isso quando o oficial de justiça já está no pátio. A defesa trata da notificação prévia, da mora, do valor exigido para retomar o bem e das cláusulas do financiamento. O prazo aqui é curto, então adiar a conversa custa caro.
Falar sobre busca e apreensãoBloqueio de conta pelo sistema do Judiciário, penhora de faturamento, restrição sobre veículo e constrição de imóvel travam a operação de um dia para o outro. Cabe discutir o valor executado, a garantia indicada, os bens que a lei protege e a forma como a constrição atinge o capital de giro. Também cabe apresentar embargos quando há matéria de defesa.
Falar sobre a execuçãoQuando as operações se acumulam em instituições diferentes, cada banco negocia olhando só para o próprio contrato, e a soma das parcelas passa do que a empresa consegue pagar. O tratamento previsto em lei permite organizar essas dívidas em um plano único e preservar o mínimo necessário para a atividade continuar de pé.
Organizar dívidas de vários bancos
- 9estados com inscrição ativa na OAB
- Brasilterritório de atuação do escritório
- 6frentes de atuação em direito bancário
- Bancárioárea única de concentração
Como o seu caso é conduzido
Nenhuma opinião sobre a sua dívida vale alguma coisa antes da leitura do contrato. O roteiro abaixo é o mesmo em todos os casos, e você sabe em qual etapa o seu está a qualquer momento.
Contrato, aditivos, extratos e planilha de evolução da dívida são lidos por inteiro. É nessa leitura que aparece a distância entre o que foi contratado e o que está sendo cobrado hoje, e é ela que define se existe ou não matéria para discutir.
O saldo devedor é recalculado para separar o que decorre do contrato do que foi acrescentado por fora. Você recebe o resultado em linguagem de gestor, com os pontos discutíveis, os que dificilmente se sustentam e o cenário em que a discussão não compensa.
Com o diagnóstico na mão, escolhemos juntos o caminho: buscar acordo com o banco, ajuizar a revisional, apresentar defesa no que já está em curso ou combinar essas frentes. A decisão considera o caixa da empresa, o prazo de cada medida e o risco de cada uma delas.
Bem alienado prestes a ser retirado, conta bloqueada, faturamento penhorado e protesto em andamento têm tratamento imediato, com os pedidos cabíveis apresentados no processo certo. A ordem das medidas segue a urgência real, não a ordem em que os problemas apareceram.
Cada movimentação relevante é comunicada, com o que ela significa na prática e o que muda daqui para frente. Sem intermediário e sem retorno em juridiquês. Se o cenário mudar para pior, você fica sabendo pelo escritório, não pelo banco.
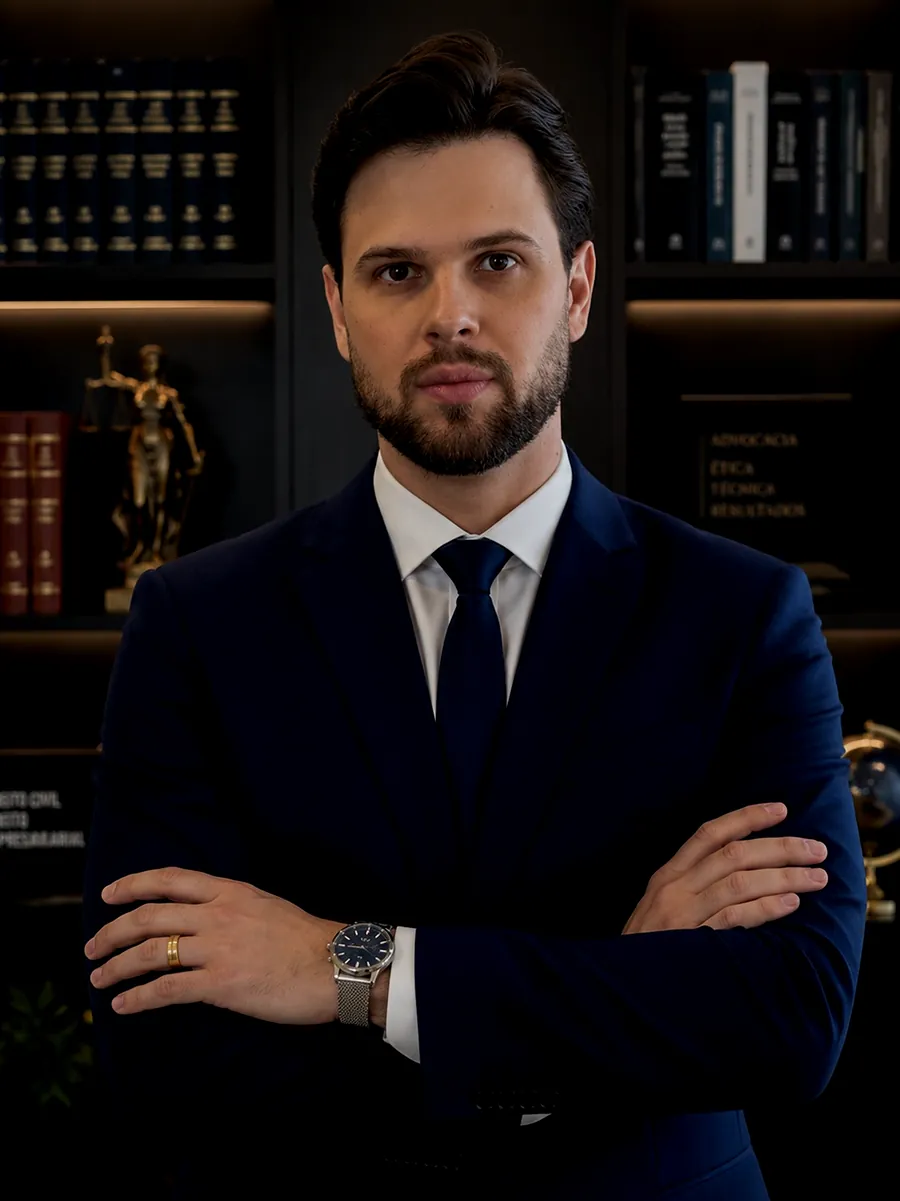
Quem conduz o seu caso: Cassio Meneghetti
Cassio Meneghetti está inscrito na OAB/GO 59.209 e em mais oito seccionais, e dedica a atuação ao Direito Bancário. À frente do Meneghetti Advogados, conduz casos de redução e proteção de dívida bancária para empresas e para os sócios que assinaram como garantidores. A formação em processo civil sustenta a parte que o cliente sente no dia a dia: prazo cumprido, medida certa no processo certo.
Quem procura o escritório quase sempre já tentou resolver sozinho. Negociou no gerente, aceitou uma proposta de refinanciamento e viu o saldo crescer de novo. Por isso o atendimento começa pela conta, não pela promessa. Quando o contrato não sustenta uma discussão, isso é dito com o motivo junto, e a conversa se encerra ali.
O trabalho é conduzido de forma direta e reservada. As informações da empresa, os números do contrato e a situação real do caixa ficam protegidos pelo sigilo profissional, do primeiro contato ao encerramento do caso.
- OAB/GO 59.209
- OAB/DF 87.053
- OAB/MA 29.432
- OAB/MG 240.477
- OAB/PE 70.854
- OAB/PR 134.886
- OAB/RJ 273.793
- OAB/RO 16.131
- OAB/SP 531.157
Perguntas frequentes
As dúvidas que aparecem com mais frequência na primeira conversa com um empresário endividado.
Sim. A assinatura não impede a discussão judicial de cláusulas que contrariem o contrato ou a lei. A ação revisional serve exatamente para isso: pedir que o Judiciário examine encargos, tarifas e a forma de cálculo aplicada, e recalcule o saldo devedor quando encontrar cobrança indevida. O que decide se vale a pena não é a assinatura, é o conteúdo do contrato e o histórico de cobranças.
Não. Também é possível discutir o contrato enquanto as parcelas estão em dia, e nesse cenário há mais espaço de manobra, porque nada foi executado e nenhum bem foi retomado. Quem procura antes do atraso costuma ter mais caminhos disponíveis do que quem procura depois da primeira medida de cobrança.
Sim, mas o tempo passa a ser o fator central. Na busca e apreensão de bem em alienação fiduciária existem prazos curtos para se manifestar depois da execução da liminar, e a defesa pode tratar da validade da notificação prévia, do valor exigido para a retomada do bem e das cláusulas do financiamento. Quanto antes o contrato e a citação forem analisados, mais opções continuam abertas.
Depende do tipo de ação, da vara em que o caso tramita e da necessidade de perícia contábil. Medidas urgentes, como um pedido para suspender uma constrição, costumam ser apreciadas em poucos dias. Uma discussão completa sobre encargos tende a levar mais tempo, porque envolve prova técnica. Na análise inicial é possível estimar o prazo do caso concreto.
Em regra, a existência de uma ação não impede por si só a negativação. Em situações específicas, quando há discussão consistente sobre o valor cobrado e outros requisitos previstos em lei são atendidos, é possível pedir ao juiz a suspensão da inscrição nos cadastros de inadimplentes. É um pedido próprio, decidido caso a caso, e não uma consequência automática do processo.
O escritório fica em Setor Bueno, Goiânia, GO, e o atendimento acontece em todo o Brasil. O advogado responsável tem inscrição ativa na OAB de nove estados, e a maior parte do processo tramita de forma eletrônica, o que permite conduzir o caso a distância, com reuniões por vídeo e documentos enviados digitalmente.
Muda a estratégia. Quando as operações estão em instituições diferentes, cada banco negocia olhando apenas para o próprio contrato, e a soma das parcelas costuma ultrapassar o que a empresa consegue pagar. Nesses casos o tratamento do superendividamento permite organizar as dívidas em um plano único, preservando o mínimo necessário para a atividade continuar.
O contrato ou a cédula de crédito bancário e seus aditivos, os extratos da operação, a planilha de evolução da dívida fornecida pelo banco e, se já houver processo, a citação ou intimação recebida. Se faltar algum documento, dá para começar com o que existe: parte dessa documentação pode ser obtida junto à instituição financeira ou nos próprios autos.
Ficou com uma dúvida que não está aqui?
Perguntar direto ao advogadoLeve o contrato para uma análise
A conversa começa pelo WhatsApp e segue direto com o advogado responsável. Você descreve a operação, informa o que o banco já protocolou e recebe a orientação sobre a documentação necessária. Atendimento em Goiânia, GO, e em todo o Brasil.